Biztosítási Blog

Biztosításról egyszerűen és közérthetően

Page 3 of 3

Hogyan lehet kevesebb munkahelyi baleset?

Múlt héten Királyegyházán a LAFARGE Cement Magyarország Kft.-nél  jártam előadást tartani. A cég meghívta a legnagyobb beszállítóit és egy félnapos interaktív megbeszélést tartottak, ahol is együtt dolgoztak azon, hogy kevesebb legyen a munkabaleset. Jó volt végre látni egy olyan céget, ahol kiemelten foglalkoznak a munkabalesetek megelőzésével!

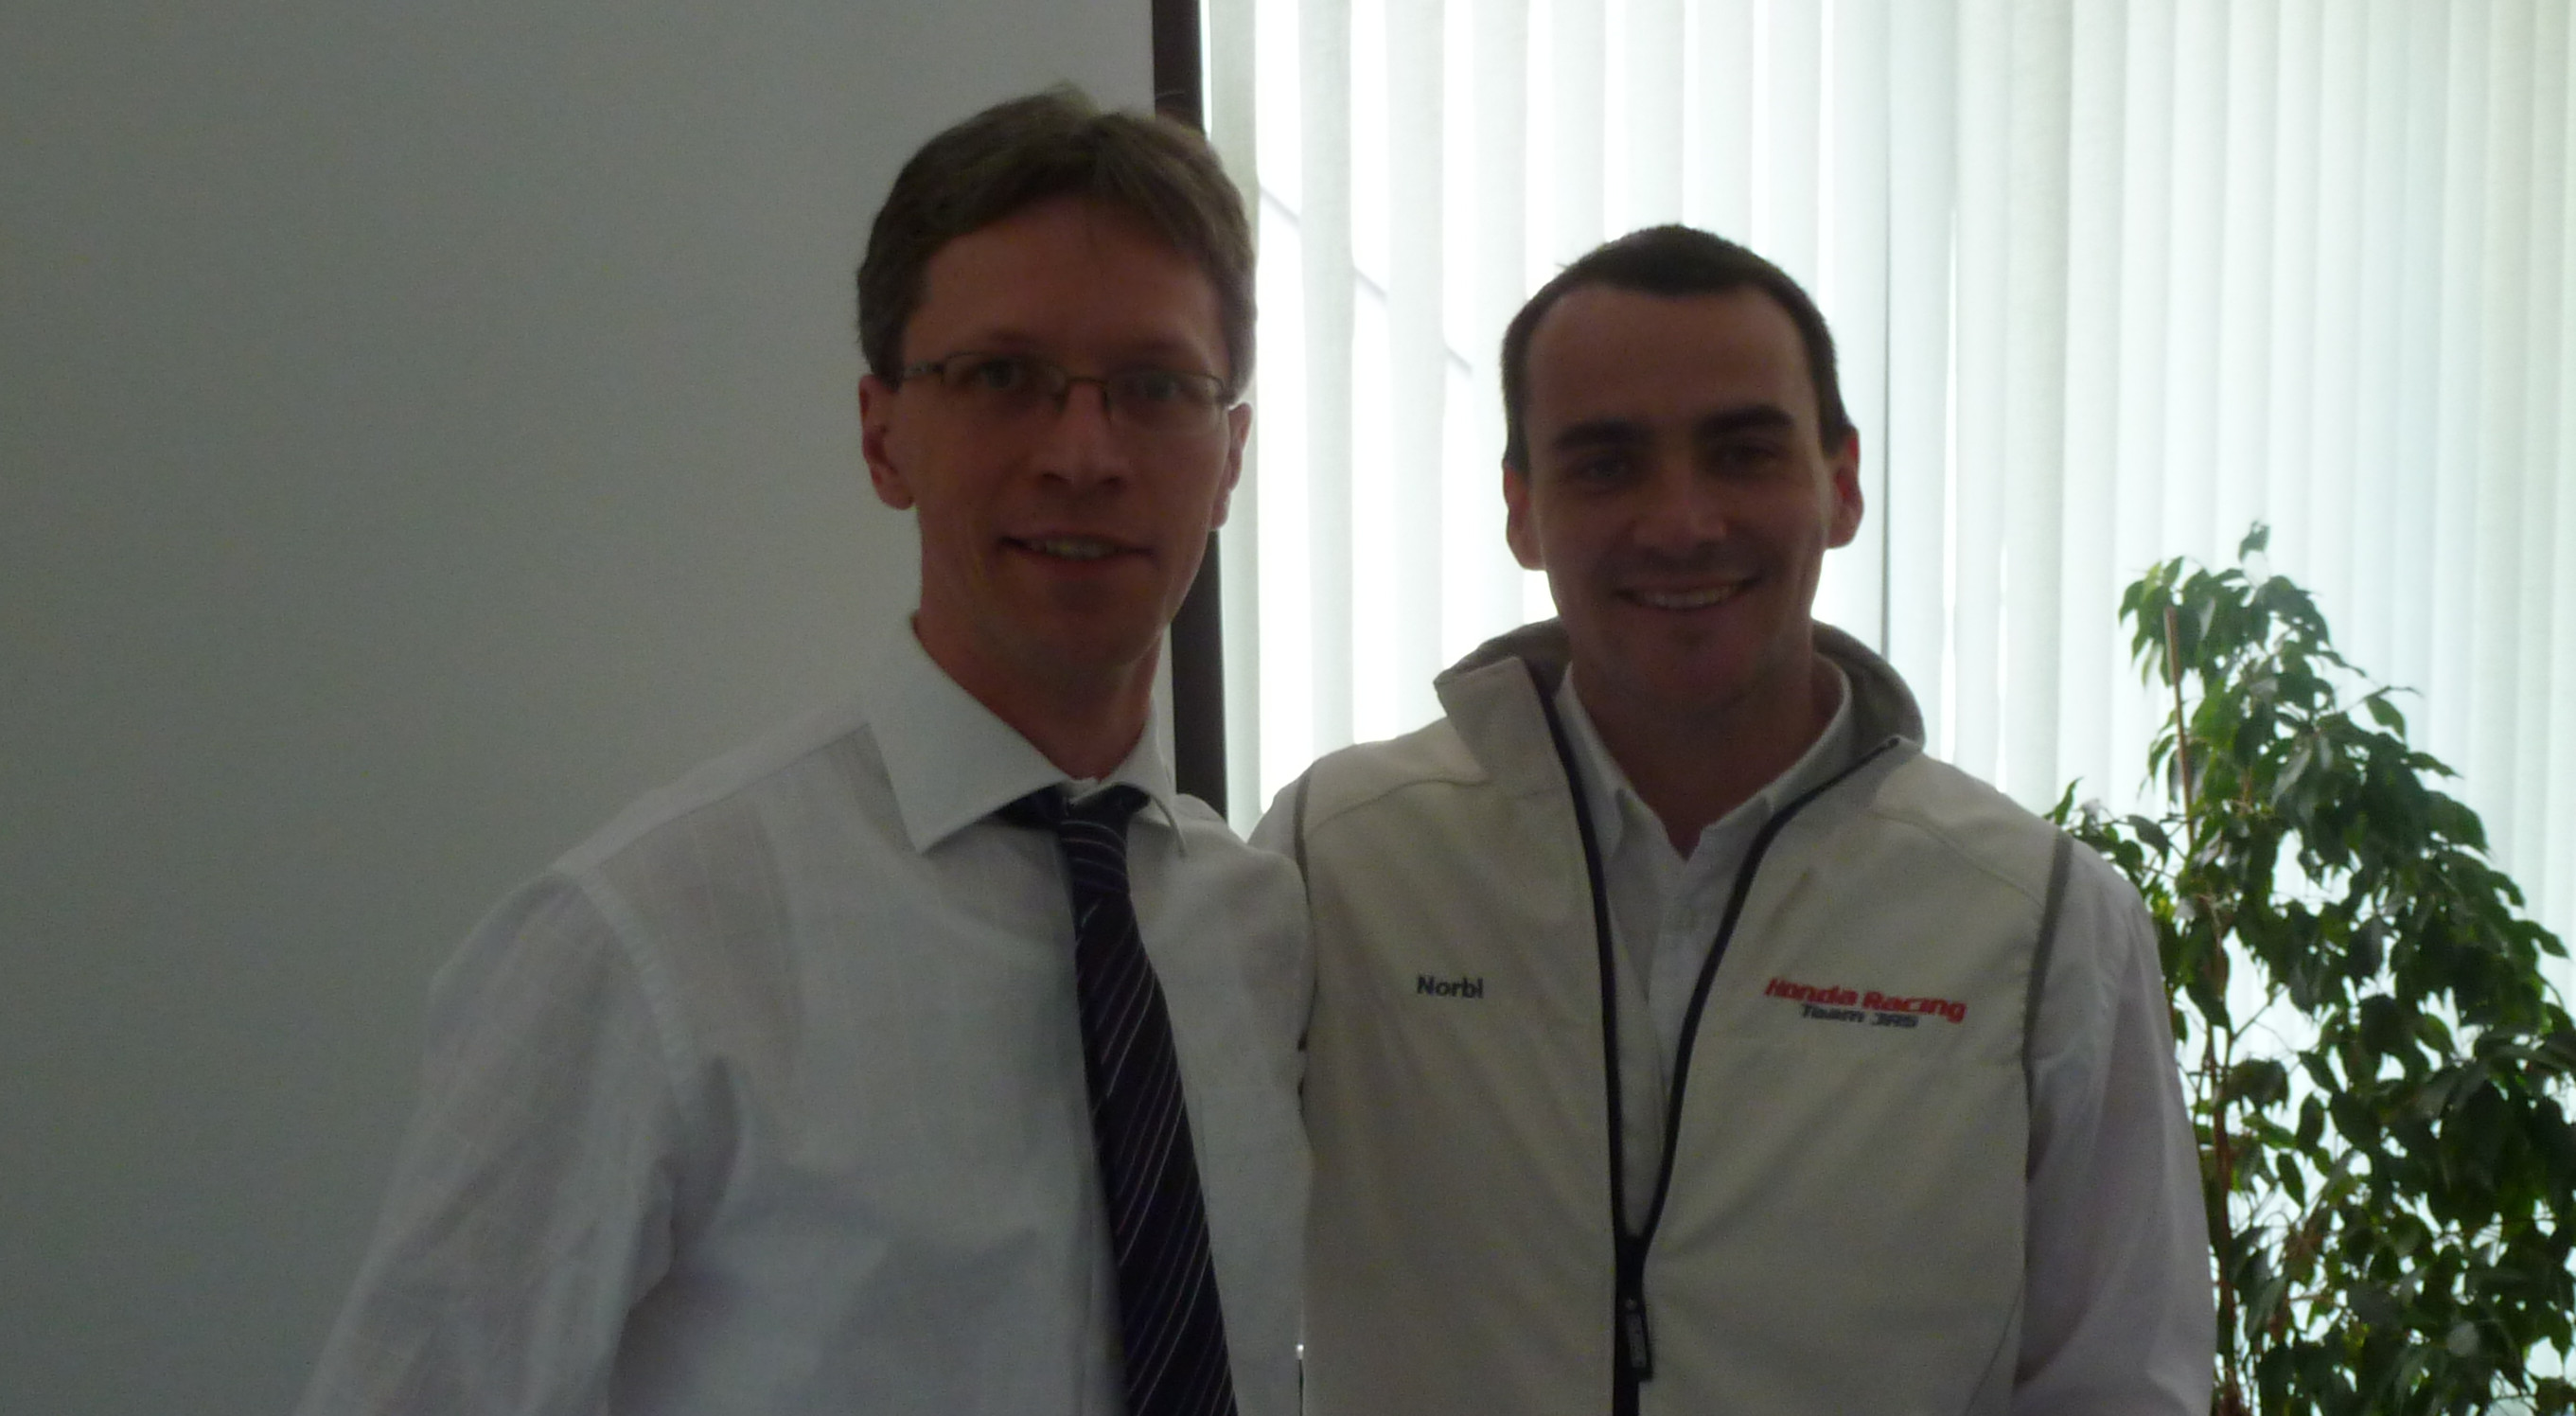
A cég meghívta Michelisz Norbertet is (itt készült rólunk a közös fotó), aki tanácsaival segítette a jelenlévőket. Elmondta, hogy miért fontos a biztonsági öv használata, illetve felhívta a figyelmet arra is, hogy a rendszeres és elegendő alvással, és megfelelő táplálkozással jelentősen csökkenthető a balesetek előfordulásának lehetősége. Norbi elmondta, hogy az esetek 3%-ban a biztonsági öv problémát tud okozni, viszont a maradék 97%-ban életet menthet.
Itt egy videó arról, hogy mi történik egy teherautóban, ha az egyik bábu be van kötve, míg a másik nincs:

Az előadásomban bemutattam, hogy az elmúlt években romlott a közúti baleseti statisztika, illetve azt is, hogy milyen következményei lehetnek egy cégre nézve egy közúti munkabalesetnek:

  •  személysérülés / halál
  • dologi kár
  • az OEP kötelezi a céget, hogy térítse meg az egészségügyi ellátás költségeit
  • következményi károk
    • nehéz a munkaerő pótlása
    • jelentős demotiváció a munkatársak körében
    • munkaidő kiesés
  • rendőrségi vizsgálat
  • munkaügyi felügyeleti vizsgálat + büntetés
  • ha történtek szabálytalanságok, akkor a cégvezető felelősségre vonása bekövetkezhet.

Kössük be a biztonsági öveket!

Mi van, ha a biztosításközvetítő hibázik?

A Totalcaron korábban megjelent egy cikk, hogy mi kerül 150 ezerbe egy elírt e-mail címben. Ahogy a korábbi bejegyzésemben is írtam, ha online kötsz biztosítást, akkor mindig többször ellenőrizd az adataidat, mert egy elírásnak súlyos következményei lehetnek. Esetünkben Tibor elírta egy online alkusz oldalán a kötelező gépjármű felelősségbiztosítás során (Pba.hu) az e-mail címét és nem kapott csekket, a biztosító (Union Biztosító Zrt.) törölte a biztosítását, majd miután észrevette ezt, kénytelen volt 156 ezer forint fedezetlenségi díjat megfizetni. Tibor írt a biztosítónak és az alkusznak is, de lepattant róluk és a történet végén befizette a 156 ezer forintot.

Pedig véleményem szerint a 156 ezer forint visszajár! De nem mindegy, hogy kitől kérjük! Aki nem akarja végigolvasni ennek a levezetését, annak rövidítek: álláspontom szerint egy alkuszi műhiba (szerződésszegés) történt és ilyenkor az alkusz köteles az általa okozott kárt megtéríteni (az esetlegesen felmerülő költségeinek levonása mellett).

A PBA holnapján található egy Általános Szerződési Feltétel (természetesen a korábbi verziók már nem olvashatóak), ami rögtön az első bekezdésében leírja, hogy itt egy megbízási szerződés jött létre. (Tibor és a PBA között). Mi a megbízási szerződés?
„Megbízási szerződés alapján a megbízott (PBA) a megbízó (Tibor) által rábízott feladat ellátására (biztosítás kötés), a megbízó a megbízási díj megfizetésére köteles (jutalék).” (Ptk. 6:272.§) A megbízási díjat ebben a speciális esetben nem közvetlenül Te fizeted, hanem a biztosító fizeti ki az általad befizetett biztosítási díjból. Tibor arra adott utasítást, hogy vele e-kommunikációt folytasson az alkusz, azonban a Ptk. 6:273. §-a szerint „A megbízott (PBA) a megbízó (Tibor) utasításától akkor térhet el, ha ezt a megbízó érdeke feltétlenül megköveteli (nem lesz biztosítása Tibornak), és a megbízó (Tibor) előzetes értesítésére már nincs mód (nem működik az e-mail cím). Ilyen esetben a megbízót (Tibor) késedelem nélkül értesíteni kell (telefon/postai levél).” A honlapon meg kell adnod a telefonszámodat, illetve a postai címet is, ezek a PBA rendelkezésére álltak, így lehetősége lett volna Tibort megkeresni más módon, és ennek költségeit felszámíthatta volna, ami biztos nem lett volna 156 ezer.
Ezek alapján véleményem szerint a PBA szerződésszegést követett el a Ptk 6:153. §-a alapján. „A szerződés megszegését jelenti bármely kötelezettség szerződésszerű teljesítésének elmaradása (nem értesítette Tibort, hogy nincs fizetve a biztosítás).” A Magyar Nemzeti Bank (MNB) nagyon szigorú szabályok alapján bünteti a biztosítókat a gépjármű felelősségbiztosítási szerződések díjnemfizetés miatti törlésének elmaradása miatt, így a biztosítók minden biztosításközvetítőnek törlési listákat küldenek a be nem fizetett díjú biztosításokról.
A Ptk 6:142. §-a egyértelműen fogalmaz, hogy mi a PBA teendője szerződésszegés esetén: „Aki (PBA) a szerződés megszegésével a másik félnek (Tibor) kárt okoz, köteles azt megtéríteni.”
Hogyan tudná elkerülni a PBA, hogy ne kelljen fizetnie? (Ptk. 6:142.§ második mondata):
Mentesül a felelősség alól, ha bizonyítja, hogy
– a szerződésszegést ellenőrzési körén kívül eső,
– a szerződéskötés időpontjában előre nem látható körülmény okozta, és
– nem volt elvárható, hogy a körülményt elkerülje vagy a kárt elhárítsa.”
Ezt a három pontot kell együttesen bizonyítania ahhoz, hogy ne kelljen megtérítenie a kárt. Nézzük ezeket egyesével:
– ellenőrzési körén kívül eső: a PBA nem tehet arról, hogy Tibor elírta az e-mail címet, erre nincs ráhatása, így itt joggal védekezhet;
– a szerződéskötés időpontjában előre nem látható körülmény okozta: ezeken az oldalakon előre látható az, hogy az ügyfelek el fogják ütni az e-mail címüket, nem elegendő csak erre az egy adatra hagyatkozni, így itt már nem tud jogosan védekezni a PBA;
– nem volt elvárható, hogy a körülményt elkerülje vagy a kárt elhárítsa: itt egyértelmű a vereség a PBA számára, mert ott van a telefonszám és a postai cím, ahol tudta volna értesíteni Tibort, ha akarta volna…

Véleményem szerint itt nem a biztosító, nem az MNB, hanem Tibor és a PBA hibázott, de a PBA képes lett volna Tibor kárát minimálisra csökkenteni, ha akarta volna.

(Ez a bejegyzés a szerző véleményét tartalmazza, és azon a feltevésen alapul, hogy a hivatkozott cikkben leírtak a valóságnak megfelelnek.)

Kinek a segítségét vegyem igénybe, ha biztosítást akarok kötni?

Alkusz, többes ügynök, ügynök vagy kössem meg közvetlenül a biztosító honlapján?

Nem egyszerű a válasz. A biztosítással foglalkozó értékesítő emberekről egy negatív kép alakult, sokan porszívó ügynöknek gondolják őket, aki semmi máshoz nem ért, csak hogy az embernek eladjon egy biztosítást.

Az alábbi fontos dolgokat kell végiggondolni, amikor biztosításközvetítőt választasz:

  • a biztosítás egy szakma, amit ha valaki komolyan vesz, akkor éveken át tanul. Sajnos vannak a biztosítási piacon sokan, akiknél az a döntő szempont, hogy olcsóbb biztosítást hozzanak. illetve hogy miként tudnak több jutalékot kapni. Kérdezzél rá nyugodtan a szakmai múltjára, illetve arra, hogy mitől jó egy biztosítás? Ha csak hebeg-habog, akkor egyértelmű számodra a döntés.
  • itt jön a második lényeges pont: ingyenesség. Ha körbenézel a neten, mindenhol azt írják, hogy ez neked nem kerül semmibe, ingyen van. Ez egy óriási tévedés, semmi sincs ingyen! A biztosítók fizetik a közvetítőket a te pénzedből. Te befizeted a biztosítónak a díjat, ő meg kifizeti az alkusznak, gyakorlatilag belőled él. Ami nem baj, hiszen ahogy te sem ingyen dolgozol a munkahelyeden, ő is pénzt kap a munkájáért, csak álszent dolog azt mondani, hogy ingyen van a szolgáltatása. Tudd, hogy te fizeted őt és ezért szolgáltatnia kell neked.
  • az egyik legfontosabb dolog a bizalom, hiszen olyan dolgokat tud meg rólad a közvetítő, amit senki mással nem osztasz meg, úgy mint mennyi pénzed van, mekkora a vagyonod, vagy az, hogy családtervezés előtt állsz. Csak olyan közvetítővel érdemes dolgozni, akiben megbízol. Sok olyan esettel találkoztam, ahol a közvetítő egy barát volt, és előfordult, hogy a biztosító nem fizetett ki egy kárt, vagy nem azt a hozamot érte el a biztosítás, amit a közvetítő ígért. Sajnos ilyen és ehhez hasonló esetek miatt barátságok mentek tönkre. Ahogy az előbb írtam, a biztosítás egy üzlet, amit érdemes a barátságtól különválasztani.
  • megkötheted a biztosítást saját magad is online, azonban ha ekkor hibázol (mivel nem ez a szakmád, ez előfordulhat), akkor nagyon könnyen elképzelhető, hogy a károd adott esetben nem fog térülni. A kötelező gépjármű felelősségbiztosítást meg tudod kötni online, azonban ha az elérhetőségedet véletlenül elírod, és emiatt nem kapod meg a csekket és nem fizeted be a díjat, akkor te fogod megfizetni az okozott – akár – több millió forintos kárt. Így ha online kötöd meg a biztosításod, akkor nagyon figyelj, ellenőrizd az adatokat többször is! Továbbá az online felület nem ismeri az igényeidet, így megköthetsz egy olyan utasbiztosítást síelésre, amiből adott esetben ki van zárva a síelés, vagy az egyik biztosításban a síléc biztosítva van, míg a másik ezt nem téríti. A biztosítási feltételeket el is lehet olvasni online, össze lehet hasonlítani, azonban könnyen megeshet, hogy órákat töltesz egy 3 000 Ft-os biztosítás megkötésével. Én magam is kötök magunknak online biztosítást, azonban tudom, hogy ezeknek a rendszereknek vannak korlátai, még nincs testreszabott online szolgáltatás, ami rólam és nekem szólna.
  • tud-e majd egy kár esetén segíteni. A biztosítás egy ígéret, ami akkor teljesül, amikor neked károd lesz. Egy tapasztalt szakember segítségével kár esetén akár több tízezer forinttal többet is kaphatsz a biztosítótól, mintha te magad jelentenéd be a kárt, mert tud neked segíteni, felhívja a figyelmedet, hogy még milyen térítéseket lehet kérni.

Remélem, hogy megkönnyítem nektek a választást ezekkel a szempontokkal.

Kátyúkár – mit tegyünk, ha megtörtént a baj

Sokan gondolják, hogy ha kátyúba hajtottak, akkor az autó javíttatását saját maguknak kell megfizetniük. Az első és legfontosabb szabály, hogy az adott útszakasz kezelője a felelős az útszakasz minőségéért és biztonságosságáért, ami azt is jelenti, hogy kátyúmentes legyen. Ha pedig ezt nem teszi meg, akkor felel az okozott kárért.

Ha kátyúkárt szenvedtetek, akkor mindenképpen a helyszínt alaposan fotózzátok körbe és szerezzetek egy tanút, illetve lehetőség szerint hívjatok rendőrt, hogy vegyen fel jegyzőkönyvet. A rendőrség vagy az illetékes önkormányzat tud felvilágosítást adni, hogy ki az adott útszakasz kezelője, mert a kárigényt ahhoz a céghez kell benyújtani.

Amennyiben az adott útszakaszon az útkezelő úthibára figyelmeztető vagy emiatt bevezett sebességkorlátozást jelző táblát helyezett ki, és bejelented a kárt, akkor el fogják utasítani erre való hivatkozással. Azonban, ha olyan kátyú keletkezett, ami a legnagyobb óvatossággal, vagy alacsonyabb sebességgel is kárt okoz, akkor erre nem tud érdemben hivatkozni az adott útszakasz kezelője.

Továbbá az útkezelő cégek tisztában vannak azzal is, hogy kisebb károk esetén az ember nem fogja őket beperelni, mert többe kerül az eljárás, mint amennyibe az egész javítás kerül. Ezért a kisebb károkat gyakorta elutasítják, mert ha csak tízből egy ember pereli be őket, akkor a maradék kilenc esetben megtakarítják a kárkifizetést.

Találkoztam olyan esettel is, ahol nem volt kint sem sebességkorlátozás, sem pedig úthibára figyelmeztető tábla, de a útkezelő arra hivatkozott, hogy az autós túl gyorsan hajtott. Érdemes a kárbejelentés során erre is figyelni, mert ha leírod, hogy 45 km/h-val mentél és ők azt állítják, hogy ennél gyorsabban, nekik kell bizonyítaniuk az állításod valótlanságát.

Amennyiben rendelkezel casco biztosítással, akkor kérheted a biztosítótól, hogy fizesse ki neked a kárt és ő intézze el a közútkezelővel a kárt. Ekkor arra érdemes figyelni, hogy a casco biztosítás esetében is van bonus-malus rendszer, és ezáltal a bonusunk romlani fog, azonban a kárunk biztosan megtérül.

Érdemes-e, és ha igen, meddig érdemes Casco-t kötni az autóra?

A Casco biztosítás arra vonatkozik, ha a vezető hibájából az autó összetörik, az autót ellopják, valamilyen természeti jellegű kár éri (jégeső, vihar), vagy kőfelverődés történik. A biztosító díj ellenében vállalja, hogy ilyen károk esetén az önrész levonása után megtéríti a gépjármű javítási költségeit.

Régebben olvastam egy felmérést, ami azt hozta ki, hogy az autósok nagy része, főleg a férfiak meg vannak győződve arról, hogy jól vezetnek és az ő hibájukból nem fog kár bekövetkezni. A valóság természetesen nem ez, nagyon sokat hibázunk vezetés közben. A közlekedési rendszer elég rugalmas, ahhoz, hogy egy hibából baleset ne következzen be, sok, a baleset irányába vezető tényezőnek az együttállása vagy láncolata szükséges egy baleset megtörténtéhez.

  • Nekem húsz éve van jogosítványom és egyszer mentem neki egy másik autónak, amikor az enyém is összetört (pechemre pont az egyik nagy ügyfelem főkönyvelőjének mentem neki, aki a biztosítással is foglalkozott, a nevemről ismert fel). Mivel sokat vezetek, gyakran előfordult, hogy rázós helyzetbe kerültem, és csak az mentett meg, hogy nagyobb követési távolságot tartottam vagy esetleg a másik fél figyelt (az ember ezt könnyen elfelejti, de ha csak minden egy másodperccel később vagy előbb történik valami, akkor könnyen komoly baj történhetett volna).
  • Autót még nem loptak el tőlem, azonban az egyik általam használt autóból kétszer kilopták a légzsákokat. Ennek pótlása 400-500 000 Ft volt esetenként.
  • Jégeső is kapta el az autónkat, szerencsére nem lett komoly baja a fényezésnek, csak egy-két helyen maradt nyoma, de van olyan ismerősöm, akinek totálkáros lett az autója.
  • Kőfelverődés azzal, aki sokat vezet, biztosan előfordult már. A mai modern szélvédők cseréje nagyon drága és sok biztosító a szélvédőjavítást is téríti.

Ha autót veszünk, az autó négy éves koráig érdemes casco biztosítást kötni. Amennyiben finanszírozott az autó, akkor a finanszírozó ezt kötelezően előírja. Ilyenkor az autó értéke még túl magas, az alkatrészek még drágák hozzá, így jobban megéri biztosítást kötni, mintha magunk fizetnénk ki a javítást vagy vennénk egy új autót lopás vagy totálkár esetén. Új autó esetén érdemes olyan biztosítást kötni, amely avulásmentesen térít. Ez azt jelenti, hogy a biztosító az új alkatrészek árát téríti meg és nem veszi figyelembe, hogy használtak voltak az alkatrészek.

Az autó négy és nyolc éves kora között érdemes átgondolni, hogy milyen kockázatra kötsz biztosítást. Ilyenkor már az autó elveszti az értékének 50-70%-át. Amennyiben nem a tolvajok által kedvelt márkájú autód van, akkor nem feltétlenül szükséges lopás fedezetre biztosítást kötni, azonban mindenképpen vedd figyelembe, hogy tudnád-e saját költségen pótolni az autót, ha mégis ellopnák.Töréskárra ekkor még érdemes lehet biztosítani az autót, hiszen annak költségei jelentős összeget jelenthetnek. Ha szabad ég alatt parkolsz, akkor érdemes természeti eseményekre biztosítani, ennek biztosítása díja sem túl magas.

A nyolc évesnél idősebb autók értéke nagyon alacsony, már nem lopják őket olyan mértékben, mint korábban, illetve a javítás is sokkal olcsóbb, hiszen a bontókból beszerezhetőek az alkatrészek. Ilyenkor általában már nem javasolt a biztosítás kötése.

Csúszós járda találkozása a Biztosítási Blog szerzőjének családjával

Múlt héten csütörtökön feleségem elcsúszott a jégen egy társasház előtt, mivel két hét alatt sem takarították fel a járdát. Ez még a mostani ónos eső előtt volt, két hete nem esett semmi, de a járdát még jég borította. Bementünk a sebészeti ügyeletre, ahol törést állapították meg.

A társasház közös képviselője annyit mondott, hogy forduljunk a biztosítóhoz és még elnézést sem kért. Privát véleményem szerint a jogszabályokat módosítani kellene, hogy az ilyen, feladatát el nem látó közös képviselő ne képviselhessen társasházat.

Az előző bejegyzésben leírt biztosításokra be is jelentettük a károkat, így két nap múlva a számlánkon volt az az összeg, ami a balesetbiztosítás és a lakásbiztosítás alapján jár csonttörés esetén.

A jogszabályok szerint a társasháznak kell gondoskodnia arról, hogy a ház előtt lévő járdák síkosságmentesítve legyenek. Ha ezt nem teszi meg, és valaki elesik és megsérül, akkor az okozott kárt köteles megtéríteni. A társasházak biztosításában van felelősségbiztosítás, ami ilyen esetben megfizeti az okozott kárt.

Az esetünkben az alábbi igényekkel fogunk élni:
– sérelemdíj = a fájdalom és a korlátozott életvitel kompenzálására, illetve ha maradandó az egészségkárosodás, akkor arra is, de reméljük az esetünkben ez nem fog megtörténni.
– a felmerült extra költségek, mivel nem tud vezetni, illetve a háztartást sem tudja ellátni, ezt mással kell elvégeztetni. Ezen felül, ha rehabilitációs költségek (pl. gyógytornász) felmerülnek vagy étrendi változtatás szükséges, akkor annak az többlet költségét is lehet kérni.

A felelősségbiztosítás esetén ilyen esetben érdemes a kárbejelentést minél előbb megtenni úgy, hogy az igényeket csak később fogalmazzuk meg, hiszen a balesetet követően még nem lehet pontosan tudni, hogy milyen költségek merülnek fel. A korai kárbejelentésre azért van szükség, hogy ha pont megszűnik a társasház biztosítása, akkor a már bejelentett kárt nem tudja elutasítani a biztosító.

Mire érdemes biztosítást kötni?

Egyik oldalról azokra a veszélyekre, amelyek bekövetkezése gazdaságilag megnehezíti az életemet (hatása kisebb, mint öt év), a másik oldalról azokra, amik nagy valószínűséggel bekövetkeznek és megéri biztosítást kötni rá.

Melyek azok a helyzetek, amelyek gazdaságilag veszélyesek lehetnek rám?

Véleményem szerint ezek a helyzetek: ha az autónkkal a mi hibánkból történik valami, vagy ellopják, vagy baleset ér minket. Amennyiben az autót nem tudom saját pénzemből pótolni vagy nagyobb sérülés esetén javíttatni, akkor érdemes biztosítást kötni, hiszen az önrészen felüli részt a biztosító fizeti. Egy külön bejegyzésben majd írok arról, hogy meddig érdemes egy autót biztosítani, mert egy idősebb autó esetén előfordulhat, hogy nem éri meg a casco-t fizetni.

Balesetbiztosítást azért érdemes kötni, mert ha egy komolyabb baleset következik be, akkor több hónapra is kieshet a pénzkereső személy, továbbá akár az ápolást is fizetni kell. Bizonyos juttatásokat kaphatsz ilyenkor az államtól, azonban ez a legtöbb esetben nem elegendő, főleg ha a felépülés hosszú ideig elhúzódik. Ilyenkor kapsz egy összeget a biztosítótól, amiből ezeket a költségeket tudod fedezni.

Melyek azok a helyzetek, amelyek nagy valószínűséggel bekövetkeznek?

A személyes kedvencem a kiterjesztett garancia. Megfigyeltem, hogy a háztartási gépek a gyári garanciális időszak lejárta után röviddel mennek tönkre. A biztosítással ezt az időszakot lehet meghosszabbítani akár 5 évre. (Mosógépből már kaptam egy újat, amit a biztosító fizetett!)

A másik terület pedig a mobiltelefonok biztosítása. Szerintem két fajta ember létezik, az, aki már leejtett egy telefont, és az, aki ezt nem meri bevallani. Ez ellen kétféleképpen tudsz védekezni: veszel egy ütésálló tokot vagy veszel rá biztosítást. Az utóbbinál, ha összetörik, akkor mindig kapsz egy új telefont, viszont az önrészt te fizeted.

Utasbiztosítást EU-n belül is érdemes megkötni. Tudom, hogy van Európai Egészségbiztosítási Kártya, azonban síelésnél nem fizeti a helikopteres mentést, Angliában csak állami kórházba mehetsz, ami a színvonalát tekintve igen szerény, vagy magyarázd el egy idegen országban, hogy mi baja van a gyereknek egy olyan orvosnak, akivel nem beszéltek egy közös nyelvet sem. Mindenki maga döntse el, hogy megér-e ez a biztonság néhány ezer Ft-ot.

Ezeken kívül van még egy sor biztosítás, amiről majd írni fogok, mert jó tudni, hogy léteznek, és lehetnek olyan helyzetek, amire érdemes megkötni őket, bár lehet nélkülük élni.

Milyen biztosítása van a Biztosítási Blog szerzőjének?
– lakásbiztosítás
– élet- és balesetbiztosítás
– kiterjesztett garancia a háztartási gépekre
– kötelező gépjármű felelősségbiztosítás, nincs casco mert az autó 15 éves

Mire kell biztosítást kötni?

Ha megkérdezel egy jó biztosítási ügynököt, akkor kiderül, hogy akár a teljes fizetésedet is biztosításra költheted, ami azért túlzás lenne. Az alábbiakban bemutatom a gondolatmenetemet, amit követek, és ez Neked is segíthet eldönteni, hogy mire is van valójában szükséged.

Az első kérdés, amit fölteszek magamnak, hogy mi az, ami egy családot gazdaságilag olyan helyzetbe tud hozni, ahonnan nem lehet talpra állni, vagy az több, mint öt év. Ezek azok a helyzetek, amelyekre biztosítást kell kötni.

Ezt három kategóriába sorolom: lakás/ház, ahol lakom, családfenntartó(k) élete, EU-n kívüli utazások.

1. Ma a magyar háztartások legnagyobb vagyoneleme az az ingatlan, ahol élnek. Statisztikák szerint 87%-ban saját tulajdonú ingatlanban lakunk. Ha ezt nem biztosítjuk és leég a lakás/ház, akkor a család teljes vagyonának 50-90%-a elvész. Ezt nem lehet pótolni egyik napról a másikra, vagy egyik évről a másikra. Egy lakásbiztosítás átlagosan havi 2-4 000 Ft-ba kerül, ami biztonságot jelent arra nézve, hogy ne vesszen el a vagyon.

2. A másik fontos szempont a családfenntartók élete. Ha az egyik, vagy „a” családfenntartó meghal, akkor az ő jövedelmét rövidtávon lehetetlen pótolni. A kockázati életbiztosítások erre nyújtanak megoldást, hiszen a családtagok kapnak egy előre meghatározott összeget, amivel talpra tudnak állni és újjá tudják szervezni az életüket.

Itt nem a unit-linked életbiztosításokról beszélek, mert annak a jelentős része befektetés. Nagyon gyakran a biztosítást értékesítők ezt próbálják elsősorban eladni, mivel ezeknél a biztosításoknál jóval több jutalékot kapnak, tehát nekik más a motivációjuk.

3. Az EU-n kívüli országokban, főleg Észak-Amerikában az orvosi/kórházi kezelések borzasztóan nagy összegbe kerülnek. Ha esetleg beteg lennél vagy balesetet szenvednél, és nem rendelkeznél utasbiztosítással, akkor vagy ki kellene fizetned a kórházi költséget, vagy kiraknának a kórházból. Egy vakbélgyulladás kezelése akár 15 000 000 Ft-ba is kerülhet, ami olyan nagy összeg, hogy legtöbbünknek gondot okozna azt kifizetni.

A fentieken túl a kötelező gépjármű felelősségbiztosítás is egy olyan terület, amire biztosítást kell kötni, azonban ezt jogszabály írja elő, így ott nincs döntési lehetőséged.

A következő bejegyzésben sorra veszem azokat a biztosításokat, amiket érdemes megfontolni.

Az első bejegyzés

Több, mint 14 éve dolgozom a biztosítási piacon, és mostanában úgy alakult az életem, hogy több időm van gondolkodni és kreatív dolgokkal foglalkozni. Ennek kapcsán jött az ötlet, hogy készítek egy blogot, ahol biztosítási kérdésekről fogok írni. Egyszerűen és mindenki számára közérthetően, mert úgy látom hiányzik egy olyan felület, ahol ezzel a témával foglalkoznak.

A biztosítást sokan egy misztikus területnek gondolják, ami úgy működik, hogy a biztosító a biztosítási díjat beszedi, és amennyiben kár történik, akkor a biztosító biztosan nem fog fizetni, mert lesz egy mondat a biztosítási szerződésben, ami alapján a kifizetést megtagadhatja. Ez természetesen nem igaz: a biztosítók fizetnek károkat, de tudni kell hogy mire jó a biztosításom és hogyan kell a káromat megfelelően bejelenteni.

Az tény, hogy a biztosítók tulajdonosainak elvárása, hogy profitot termeljenek, ezzel nem lehet vitatkozni. Azzal is nehéz vitatkozni, hogy a biztosítási feltételek a legtöbb esetben úgy vannak megfogalmazva, hogy az átlagember nem, vagy nehezen érti meg, ezek után nem csoda, hogy sokak csak azt tudják, hogy melyik az olcsóbb ajánlat és azt fogadják el. Ha az ember vesz egy mobiltelefont, akkor annak tudatában van, hogy egy 30 000 Ft-os készülék nem tudja ugyanazt, mint egy 200 000 Ft-os. A biztosításnál is hasonló a helyzet, ilyenkor az a kérdés, hogy mi a célom: ha nekem elég egy olcsó biztosítás, ami csak egy részét fedezi a várható káraimnak, akkor jól döntöttem és nem ér csalódás, ha viszont az olcsó biztosítástól várom el ugyanazt, mint egy drága biztosítástól, akkor csalódni fogok. Az olcsó biztosítás nem véletlenül olcsó, a biztosító pedig profitorientált. Tehát a biztosító matematikusai ezt az árat úgy számolják, hogy nyereséget termeljen a biztosítónak. De nem feltétlenül Neked. Kicsit hasonló ez a kaszinókban játszott black jack-hez, ahol lehet a bankkal szemben fogadni, de hosszútávon biztos, hogy kevesebb pénzed lesz, mint mielőtt elkezdtél játszani. Ezért a biztosítást használd arra, amire való. Ne nyerészkedésre, hanem kockázattal szembeni védelemre, amire lássuk be, hogy mindenkinek szüksége van, hiszen a jövőt senki sem ismeri.

A blogomban írni fogok a különböző biztosításokról, problémákról, továbbá praktikus tanácsokat szeretnék adni.

Newer posts »

© 2026 Biztosítási Blog

Theme by Anders Noren — Up ↑